5 Hal yang Membuat Kamu Sulit Membayar Cicilan
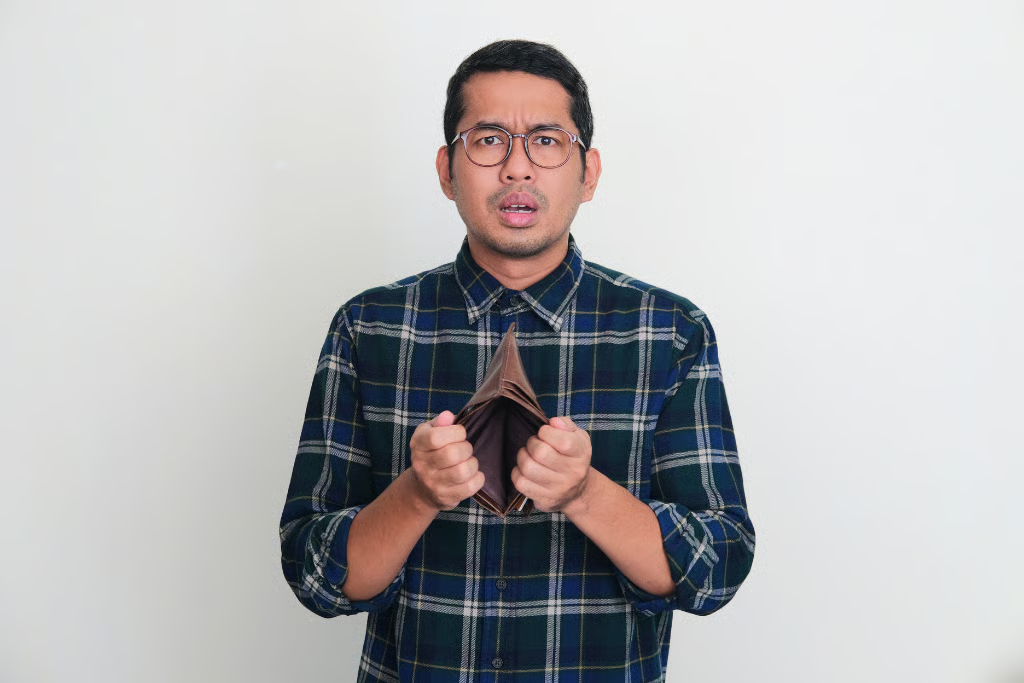
Memiliki cicilan berarti ada kewajiban pembayaran yang perlu diperhitungkan dalam anggaran secara rutin. Masalah dapat muncul ketika kondisi keuangan berubah atau pengeluaran tidak lagi seimbang dengan pemasukan.
Hal ini juga perlu diperhatikan ketika mempertimbangkan Pinjaman Online dari Bank. Kemudahan mengajukan pinjaman secara digital tetap perlu diikuti dengan perhitungan kemampuan membayar.
Lalu, apa saja hal yang dapat membuat seseorang kesulitan membayar cicilan? Berikut beberapa di antaranya.
1. Tidak Menghitung Kemampuan Membayar
Salah satu penyebab kesulitan membayar cicilan adalah mengambil pinjaman tanpa terlebih dahulu menghitung kemampuan membayar.
Sebelum mengajukan pinjaman, hitung pemasukan dan seluruh pengeluaran rutin. Setelah itu, perhatikan berapa dana yang masih tersedia untuk memenuhi kewajiban cicilan.
Jangan hanya mempertimbangkan jumlah dana yang ingin diterima. Perhatikan juga jumlah pembayaran yang harus dilakukan selama tenor pinjaman.
2. Terlalu Banyak Cicilan
Memiliki beberapa cicilan sekaligus dapat membuat sebagian besar pemasukan dialokasikan untuk membayar kewajiban.
Misalnya, kamu sudah memiliki cicilan kendaraan dan kartu kredit, kemudian mengambil pinjaman tambahan untuk kebutuhan lain. Total pembayaran bulanan perlu dihitung kembali agar tidak mengganggu kebutuhan pokok dan kewajiban lainnya.
Karena itu, sebelum mengambil Pinjaman Bank Online, pastikan kamu sudah memperhitungkan seluruh cicilan yang sedang berjalan.
3. Pengeluaran Lebih Besar daripada Pemasukan
Kondisi keuangan dapat menjadi lebih sulit ketika pengeluaran rutin terus lebih besar daripada pemasukan.
Pengeluaran yang tampak kecil, seperti makan di luar, belanja online, langganan digital, atau biaya hiburan, dapat terakumulasi dalam satu bulan.
Coba catat seluruh pengeluaran dan bedakan kebutuhan dengan pengeluaran yang masih dapat ditunda. Dengan begitu, kamu dapat mengetahui bagian mana yang perlu disesuaikan agar dana untuk membayar kewajiban tetap tersedia.
4. Tidak Menyiapkan Dana untuk Cicilan
Cicilan memiliki jadwal pembayaran yang perlu diperhatikan. Jika seluruh pemasukan langsung digunakan untuk kebutuhan lain, dana untuk membayar cicilan bisa tidak tersedia ketika jatuh tempo.
Salah satu cara yang dapat dicoba adalah memisahkan dana cicilan setelah menerima penghasilan. Dengan begitu, dana untuk kewajiban pembayaran tidak tercampur dengan anggaran kebutuhan sehari-hari.
5. Menggunakan Pinjaman untuk Menutup Pengeluaran yang Terus Berulang
Pinjaman dapat digunakan untuk memenuhi kebutuhan tertentu, tetapi mengandalkan pinjaman secara berulang untuk menutup kekurangan pengeluaran dapat membuat beban keuangan bertambah.
Misalnya, setiap bulan pemasukan tidak cukup untuk memenuhi pengeluaran, lalu kekurangannya ditutup dengan pinjaman baru. Pola tersebut dapat meningkatkan jumlah kewajiban yang harus dibayar.
Jika kondisi ini terjadi, evaluasi kembali pemasukan dan pengeluaran sebelum mengambil pinjaman tambahan.
Sebelum Mengajukan Pinjaman, Cek Kondisi Keuangan
Jika sedang mempertimbangkan pinjaman online dari bank, jangan hanya melihat jumlah limit yang tersedia. Perhatikan juga bunga, biaya, tenor, jumlah cicilan, dan total kewajiban yang harus dibayarkan.
Buat simulasi sederhana berdasarkan kondisi keuanganmu. Pastikan cicilan tidak membuat kebutuhan utama, dana darurat, dan kewajiban lain menjadi terabaikan.
Selain itu, baca dan pahami Ringkasan Informasi Produk dan Layanan (RIPLAY) serta perjanjian kredit sebelum mengajukan pinjaman.
Neo Pinjam sebagai Pilihan Pinjaman Digital
Jika kebutuhan pinjaman memang diperlukan dan kamu sudah mempertimbangkan kemampuan membayar, Neo Pinjam merupakan fasilitas pinjaman dari Bank Neo Commerce yang pengajuannya dilakukan secara digital melalui aplikasi neobank.
Neo Pinjam merupakan pinjaman tanpa agunan dengan limit hingga Rp100 juta dan tenor hingga 12 bulan. Persetujuan, limit, bunga, tenor, dan ketentuan lainnya mengikuti hasil analisis kredit serta informasi produk yang berlaku.
Pengajuan secara digital tidak berarti setiap pengajuan otomatis disetujui. Karena itu, pastikan jumlah pinjaman dan tenor yang dipilih sesuai dengan kemampuan membayar.
***
Fitur, limit, tenor, bunga, biaya, dan ketentuan Neo Pinjam dapat berubah sesuai kebijakan Bank Neo Commerce.
Pinjaman merupakan komitmen finansial. Pastikan jumlah pinjaman dan tenor yang dipilih sesuai dengan kemampuan membayar agar kewajiban dapat dipenuhi tepat waktu. Baca dan pahami Ringkasan Informasi Produk dan Layanan (RIPLAY) serta perjanjian kredit sebelum mengajukan pinjaman.
Jika ingin mencoba Neo Pinjam unduh aplikasi neobank melalui PlayStore atau App Store. Untuk informasi lebih lanjut, kunjungi halaman Neo Pinjam di website resmi Bank Neo Commerce.
PT Bank Neo Commerce Tbk berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK) dan Bank Indonesia (BI), serta merupakan peserta penjaminan Lembaga Penjamin Simpanan (LPS).
Press Release ini sudah tayang di VRITIMES
Dukung keberlangsungan artikel ini dengan berpartisipasi dalam program apresiasi pembaca.

Pos terkait


Terbaru

Tidak ada komentar